Keuangan Digital: Transaksi Dan Risiko Keamanan Pengguna
Perkembangan teknologi telah membawa perubahan besar dalam cara masyarakat mengelola keuangan. Jika dahulu transaksi lebih sering dilakukan menggunakan uang tunai, kini berbagai kebutuhan dapat dibayar melalui aplikasi perbankan, dompet digital, dan layanan pembayaran elektronik. Kehadiran keuangan digital memberikan kemudahan bagi masyarakat untuk melakukan transaksi tanpa harus datang langsung ke bank atau membawa uang dalam jumlah besar. Perubahan ini juga mendukung aktivitas ekonomi yang semakin bergantung pada teknologi dan konektivitas internet.
Meskipun menawarkan banyak keuntungan, penggunaan layanan keuangan digital tetap memiliki risiko yang perlu diperhatikan. Ancaman penipuan, pencurian data pribadi, hingga penyalahgunaan akun dapat menimbulkan kerugian apabila pengguna kurang memahami cara menjaga keamanan transaksi. Oleh karena itu, pemahaman mengenai manfaat dan risiko keuangan digital menjadi penting agar masyarakat dapat memanfaatkan layanan tersebut secara bijak.
1. Kemudahan Transaksi dalam Kehidupan Modern
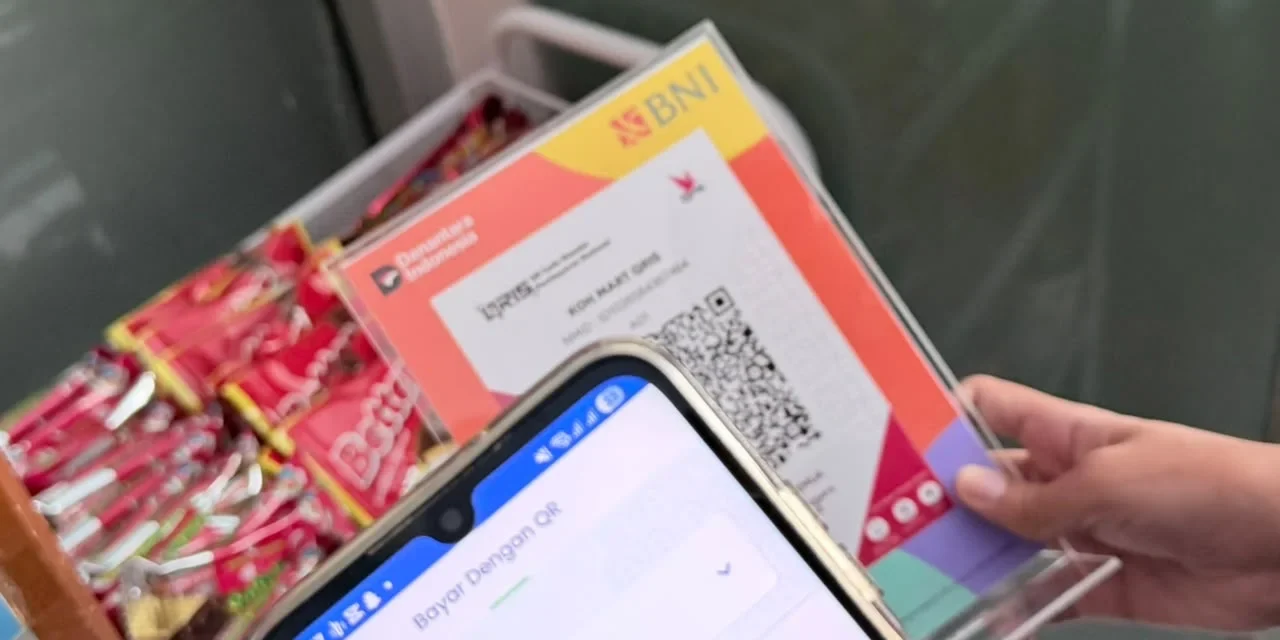
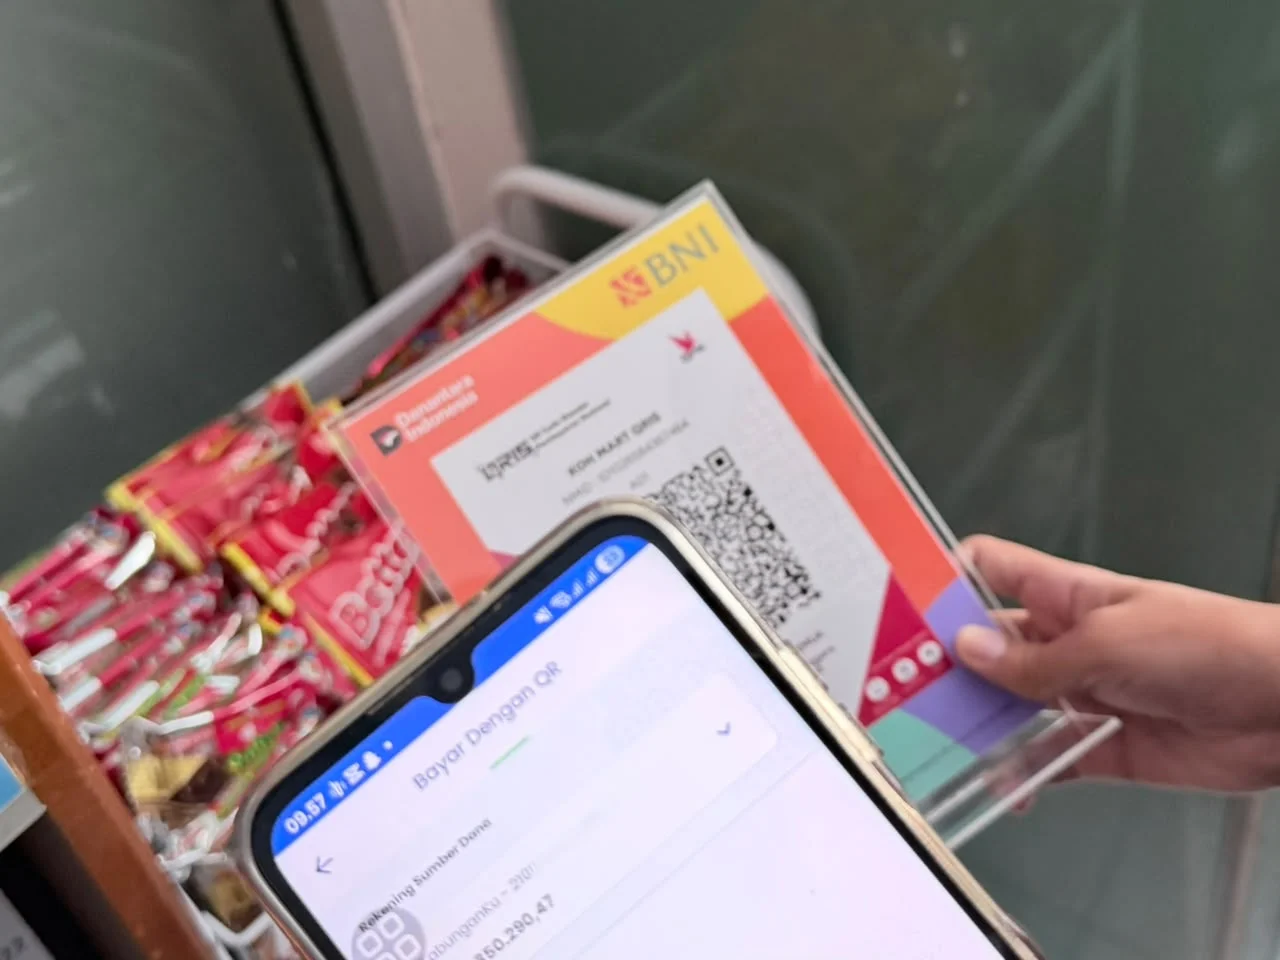
Keuangan digital memungkinkan masyarakat melakukan berbagai transaksi dengan lebih cepat dan praktis. Melalui aplikasi pada telepon pintar, pengguna dapat membayar tagihan listrik, membeli kebutuhan sehari-hari, mengirim uang kepada keluarga, hingga melakukan pembayaran di toko. Sebagian besar aktivitas tersebut dapat diselesaikan dalam beberapa langkah tanpa harus mengantre atau mengunjungi kantor layanan keuangan.
Selain menghemat waktu, transaksi digital membantu pengguna memantau aktivitas keuangan secara lebih teratur. Riwayat pembayaran dan pemasukan biasanya tersimpan dalam aplikasi sehingga dapat diperiksa kembali ketika diperlukan. Fitur ini bermanfaat untuk mengevaluasi pengeluaran, menyusun anggaran bulanan, dan mengurangi risiko kehilangan catatan transaksi. Beberapa layanan juga menyediakan pemberitahuan otomatis ketika terjadi pembayaran atau perpindahan dana.
Bagi pelaku usaha kecil dan menengah, keuangan digital membuka kesempatan untuk melayani pelanggan dengan metode pembayaran yang lebih beragam. Pedagang dapat menerima pembayaran melalui kode QR, transfer bank, atau dompet digital tanpa perlu menyediakan uang kembalian. Dengan demikian, kegiatan jual beli menjadi lebih fleksibel dan dapat menjangkau konsumen yang terbiasa menggunakan pembayaran nontunai.
Di sisi lain, perkembangan ini membantu memperluas akses terhadap layanan keuangan bagi masyarakat yang sebelumnya menghadapi keterbatasan jarak atau waktu. Namun, manfaat tersebut bergantung pada ketersediaan jaringan internet, perangkat yang memadai, serta kemampuan pengguna memahami teknologi. Edukasi keuangan digital tetap diperlukan agar berbagai kelompok masyarakat dapat menggunakan layanan secara optimal.
2. Risiko Keamanan dan Cara Melindungi Pengguna
Di balik kemudahannya, transaksi digital memiliki sejumlah risiko keamanan. Salah satu ancaman yang sering terjadi adalah penipuan melalui pesan singkat, telepon, atau tautan palsu yang mengatasnamakan bank dan penyedia layanan pembayaran. Pelaku biasanya berusaha mendapatkan kata sandi, kode OTP, PIN, atau informasi pribadi dengan menciptakan situasi mendesak agar korban segera mengikuti instruksi mereka.
Risiko lainnya adalah penggunaan kata sandi yang lemah, pemakaian jaringan internet publik tanpa kewaspadaan, serta pemasangan aplikasi dari sumber yang tidak tepercaya. Apabila informasi akun jatuh ke tangan pihak lain, pelaku dapat mencoba mengakses layanan keuangan atau melakukan transaksi tanpa izin. Karena itu, pengguna perlu memahami bahwa keamanan tidak hanya bergantung pada sistem penyedia layanan, tetapi juga pada kebiasaan mereka sendiri.
Langkah pertama untuk melindungi akun adalah menggunakan kata sandi yang kuat dan berbeda untuk setiap layanan penting. Aktifkan autentikasi tambahan jika tersedia, jangan membagikan kode OTP atau PIN kepada siapa pun, dan hindari membuka tautan mencurigakan. Pengguna juga sebaiknya mengunduh aplikasi melalui toko aplikasi resmi serta memperbarui sistem perangkat secara berkala untuk mengurangi celah keamanan.
Selain itu, periksa kembali nama penerima dan jumlah uang sebelum menyelesaikan transaksi. Aktifkan notifikasi pembayaran agar aktivitas yang tidak dikenal dapat segera diketahui. Apabila menemukan transaksi mencurigakan, segera hubungi penyedia layanan melalui saluran resmi untuk meminta bantuan mengamankan akun. Simpan bukti transaksi dan jangan mengikuti arahan pihak yang mengaku petugas apabila mereka meminta informasi rahasia.
Keuangan digital dapat memberikan manfaat besar apabila digunakan dengan pemahaman yang tepat. Dengan membangun kebiasaan transaksi yang aman, menjaga kerahasiaan data, dan meningkatkan kewaspadaan terhadap penipuan, masyarakat dapat menikmati kemudahan teknologi tanpa mengabaikan perlindungan keuangan pribadi.